
亡くなった長男の嫁に財産を残したいのですがどうしたらいいでしょうか?
質問者:H.K 法定相続人(民法で定められた範囲の相続人)というのは、被相続人(亡くなった人)との現実的な関係に関わらず身分関係のみで決められています。しかし現実を見ると、遺産をあげたいのは法定相続人とは別の人であるということがよく起こります。 このような方であってもお嫁さんに遺産を渡す方法があるのです。 嫁には原則、相続権はない 民法では……
生前贈与とは
生きている間に財産を配偶者や子、孫などに贈与する生前贈与。相続税の節税対策として生前贈与を考える方もいます。
生前贈与のメリットは、贈与する人(贈与者)にとっては、自分の財産を自分が生きているうちに自分のあげたい人に渡すことができます。若い世代に資金が渡ると経済が活性化されるという国としてのメリットも。
節税のために生前贈与を考えている方は、贈与税と相続税を試算して、どちらがより納める税金が少なくなるか十分に検討しましょう。
「いい相続」ではご希望の地域で、相続に強い専門家を無料でご紹介していますのでお気軽にご相談ください。
あなたに必要な対策がわかる「相続対策1分診断」はこちらをクリック!
質問者:H.K 法定相続人(民法で定められた範囲の相続人)というのは、被相続人(亡くなった人)との現実的な関係に関わらず身分関係のみで決められています。しかし現実を見ると、遺産をあげたいのは法定相続人とは別の人であるということがよく起こります。 このような方であってもお嫁さんに遺産を渡す方法があるのです。 嫁には原則、相続権はない 民法では……

大学生になって地方から上京したのですが、親からの月に10万の仕送りは生前贈与になりますか? 親が子に対する仕送りは贈与税がかからないのが基本とされています。 贈与税を考えるにあたって、「通常の贈与」と「自分が扶養している相手への仕送り」は分けて考えることができます。 どのような点を基準に区別し、どこから贈与税がかかるのかを以下に解説していきます……
海外在住の、生活が苦しいと言う息子に仕送りをしたいと思っています。これは贈与税はかかりますか? 日本の税法で言うところの贈与税がどの範囲までかかるかというのは、贈与者(あげる人)と受贈者(もらう人)の住所、財産の所在地の組み合わせによって決まります。しかし外国の税法が関係してくることもあるため若干、複雑です。 そもそも「住所」とは? 税……

結婚するにあたって、親から500万円ほどお金を出してもらいました。これは贈与税はかかりますか? 結婚祝いやご祝儀については原則非課税とされています。結婚費用の多額の援助については、「直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税制度」を利用することで300万円まで非課税となります。 贈与税のかからない財産 親……

去年念願のマイホームを購入したのですが、どうしても予算オーバーしてしまい200万円ほど親から頭金を出してもらいました。これは生前贈与にあたりますか?お金をもらったことは兄には内緒です。 マンションの頭金であればある程度まとまった金額と思われるので、「特別受益」として相続財産に加味する形で遺産分割協議をした方がよいと考えられます。後の相続トラブルに発展す……


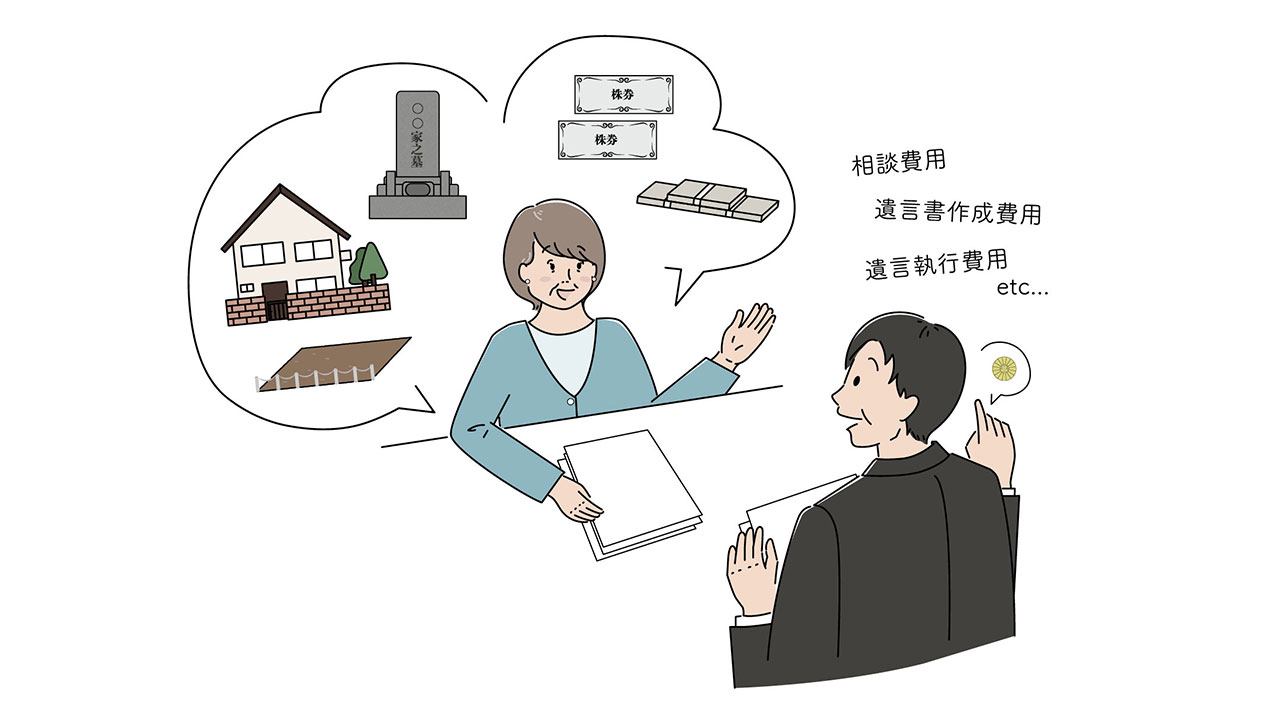
父が存命なうちに私の分の相続財産をもらっておいても問題ないですか? お父様が亡くなっていないので前もって遺産分割をするということはできません(生前の遺産分割は法的に効力がありません)が生前贈与という形では可能です。「相続時精算課税」であれば遺産の前倒しという意味合いで生前贈与が可能です。ただし、生前贈与にあたっては、「税務的な問題」や「他の相続人と……
私は大学入学時に地方から上京したので、毎月15万ほど仕送りをもらっていました。これはもしかして贈与税がかかりますか? 親子間のような扶養義務が発生する者の間では「通常、必要となる生活費や学費」については贈与税が課せられません。 扶養すべき者に対する贈与は無税 基本的に、贈与税は年間110万円を超える贈与を受けた受贈者が申告・納税の義務を負って……

質問者:M.M 基本的には親から借金を肩代わりしてもらった場合にも贈与にあたりますが、例外的に贈与税がかからないこともあります。 親が借金の肩代わりをすることは贈与にあたるのか 基本的な考え方としては、親が子供の事業の失敗の損失補てん(肩代わり)をした場合でも贈与になります。 民法的に考えると、債権者に対して親が肩代わり(代わって弁済する)する……
質問者:T.M 相談者のご主人が行っていた振り込みは、生活費として必要な金額以上の部分は贈与とみなされます。年間110万円を超えるようであれば贈与税が課税されますので、奥様が当然に自分自身の財産として扱うことはできません。 親族等の口座に自分のお金を振り込むことは贈与? 夫が妻名義の口座にお金を振り込んで妻がやりくりするというスタイルは比較的よ……
父は私の誕生日に、毎年110万円贈与として通帳にお金を振り込んでくれます。この金額なら贈与税はかからないですよね? 毎年1月1日~12月31日までの贈与が110万円までは、暦年贈与の基礎控除であるので贈与税はかかりません。 暦年贈与とは 暦年贈与は、毎年1月1日から12月31日(こよみ)の1年間に受贈者(もらった人)一人につき110万円を超……
質問者:S.N 生前贈与の場合、各種の特例を使って減税、免税にすることができる場合もありますが、そうではないのであれば非常に高額の贈与税を支払うことになりますので一般的には借用として「相続」扱いにした方がトータルで安くなる可能性が高いでしょう。 相続税の基礎控除の範囲に収まっているかどうか 相続税を回避するために生前贈与でどんどん子孫に財産を移……
質問者:I.C 「生前贈与」という言葉は、相続人やそれ以外の人に対する贈与全体を包含する表現になりますが、「遺贈」や「相続」と対比する場合に使われることが多くなるでしょう。 「生前贈与」とは? 生前贈与とは、文字通り贈与者が生きている間に自分の財産を誰かに渡すことを指した言葉です。遺贈(死亡に伴って誰かに財産を渡す)や相続(死亡に伴って必然的に……

親が亡くなる前に親の現金で私の借金を清算してもらいました。これは贈与にあたるのでしょうか? 本来、子供自身が返済するべき借金を親に支払ってもらったケースは贈与に該当します。特にこのケースは親が亡くなる前ということで死亡前7年以内の贈与であれば、取り扱いに少々注意が必要です。 原則的な考え方 子供が返済するべき借金を親が返済すると、親から子供への……
母が保険の加入を検討していて、満期保険金は私が受け取れるようにしたいと言っています。母が保険料を払い私が満期保険金を受け取ると、贈与税がかかると聞いたのですが、贈与税がかからないようにできませんか? 満期保険金(満期を迎えたときに保険の対象になっている人が生存していた場合に受け取れるお金)にかかる税金は契約形態によって異なり、保険料負担者と満期保険……

母が加入していた養老保険は、私が受取人になっていました。先日満期を迎え、保険会社から300万円が振り込まれました。 保険料は母がずっと払っていて、私は全く払っていません。受け取った満期保険金には税金がかかるのでしょうか。 親が保険料の負担者、子どもが受取人というように、保険料の負担者と満期保険金の受取人が別人の場合は、贈与税がかかります。 贈与……

相続税の節税対策のひとつとして、生前に子や孫に財産の一部を贈与する生前贈与という方法があります。 相続財産に課税される相続税と比較して、贈与した財産に課税される贈与税の方が税率は高く、闇雲に贈与をしてしまうとかえって高い税金を納めなければならなくなりますが、暦年贈与など非課税となる制度を利用することで節税効果が期待できます。 この原稿では生前贈与の中でも……

今後、不動産を相続する可能性のある人は、相続の知識だけではなく生前贈与についても知っておきましょう。 生前贈与とは、生存している個人から別の個人へ財産を無償で渡すことです。生前贈与をすることで、財産を渡したい相手に確実に渡すことができます。 しかし、土地の生前贈与のメリットはなんとなくわかったとしても、不動産を生前贈与をした場合のデメリットについては、わ……

祭祀財産とは、祖先や神をまつるために必要な財産を指します。例えば墓地や仏壇、位牌などがあてはまります。 祭祀財産は相続財産とはみなされません。したがって相続税がかからないため、将来の相続税を減らす目的で生前に購入しておく人もいます。 祭祀財産には民法で定められた独自のルールがあります。今回は、祭祀財産の購入による節税や承継、処分などについて詳しく解説しま……

家族に障害がある人がいる場合、自分が亡くなるときのことがいっそう心配になるかと思います。 障害をもつ人の生活を支える方法として「特定贈与信託」があります。これを利用すれば、受益者(障害をもつ本人)の障害の程度に応じて最大3,000万円、もしくは最大6,000万円まで贈与税が非課税となります。 この記事では特定贈与信託の仕組みや利用条件について説明します。……

生前の相続対策といえば「相続時精算課税制度」を聞いたことがある人も多いのではないでしょうか。 相続時精算課税制度とは60歳以上の父母や祖父母から18歳以上の子や孫に対して選択できる生前贈与ですが、令和5年度税制改正によって年間110万円までの基礎控除が創設されました。 今回は、相続時精算課税制度の改正について解説します。 相続時精算課税制度とは ……
【52】件中【21】~【40】件の表示





Copyright(C) Kamakura Shinsho, Ltd. All Rights Reserved. 無断転載・剽窃禁止


