不動産は遺産の中でも大きな割合を占めることが多いため、相続税対策での利用価値も高くなります。一方で、評価が難しかったり分割しにくいという側面もあります。
不動産の相続に詳しい人でなければ、有効な相続対策をとるのも難しいでしょう。まずは知識を身につけてから、専門家に相談することをおすすめします。
この記事では、不動産の相続税評価額の算出方法や申告方法、相続登記、不動産を利用した相続税対策など、不動産にまつわる相続の情報を解説しています。

不動産相続の流れ
身近な人が亡くなると、お葬式やさまざまな名義変更の手続きなどやらなくてはいけないことがたくさんあります。このうち、不動産の相続に関わる手続きは、おおむね次の流れでおこないます。
- 不動産の相続に必要な書類の準備
- 不動産の相続税評価額
- 不動産を含めた遺産の分割
- 相続税申告(該当者のみ)
- 相続登記
以下から順番に解説していきます。
1. 不動産の相続に必要な書類
不動産の評価について必要な書類について解説します。
固定資産税の納税通知書
毎年、不動産の所有者あてに届く固定資産税の納税通知書を用意します。固定資産税納税通知書からは不動産の地番や家屋番号・土地の面積などが分かります。
登記事項証明書
法務局で登記事項証明書を取得し、不動産の権利関係を確認します。
どこに不動産があるか分からないとき
故人が不動産を所有しているのは知っているものの、何処にあるか分からないときは以下のような方法で調べることができます。
所有不動産記録証明制度
複数の不動産を持っていて明確ではない場合、所有不動産記録証明制度を活用すれば、被相続人名義の不動産をリスト化してもらえます。全ての法務局・地方法務局の窓口で一括で請求することができ、オンラインでも受け付けています。交付まで2週間程度時間がかかるため、余裕をもって請求しましょう。ただし、検索対象となる不動産は所有権の登記がされている不動産に限られ、土地や建物の表示に関する登記のみの不動産は検索対象となりません。また、氏名・住所等で検索する仕様上、検索条件が一致する同名異人が所有権の登記名義人として記録されている不動産についても、抽出される場合がある等、注意が必要な点もあります。(法務省HP「所有不動産記録証明制度について」)
名寄帳(なよせちょう)
登記がされていないが、被相続人の不動産がある場合があります。このような場合は、所有不動産記録証明制度を活用してもわからないため、市区町村役場で名寄帳を取得します。名寄帳は特定の人が所有する不動産の一覧表で、市区町村内にある被相続人名義の不動産を、固定資産税の課税・非課税に関わらず全て把握することが可能です。
固定資産評価証明書
建物及び倍率方式による土地の評価額や、相続登記の際に支払う登録免許税の額を算出するため、固定資産評価証明書を取得します。固定資産評価証明書は東京23区の場合は都税事務所、それ以外は各市町村役場にて取得が可能です。
なお固定資産評価証明書は、毎年4月1日に新しいものと切り替わります。相続税評価額の計算には相続が発生した年度のものが、相続登記には登記をおこなう年度のものが必要となるため、年度をまたいで手続きする際はご注意ください
2.不動産の相続税評価額の算出方法
土地の相続税評価額の計算
土地の評価には路線価方式と倍率方式があり、相続する宅地と接している道路に路線価が設定されていれば路線価方式、なければ倍率方式で算出します。
路線価方式の計算式は以下のとおりになります。
路線価×各種補正率 × 宅地面積
補正率には、奥行きが長い場合の「奥行長大補正率」、間口が狭い場合の「間口狭小補正率」などがあります。また、複数の路線に面している場合は「路線価×奥行価格補正率」が最も高くなる路線価を基準として計算します。
倍率方式は
固定資産税評価額 × 評価倍率
で計算します。評価倍率は評価倍率表で確認することができます。
国税庁の財産評価基準書のウェブページでは路線価図や評価倍率表、各種補正率を確認することが可能です。
建物の相続税評価額の計算
建物は、固定資産税評価額がそのまま相続税評価額になります。マンションについては建物部分と土地部分で別々に評価するため以下のように計算します。
建物部分の固定資産税評価額 + マンションの敷地全体の評価額 × 持ち分割合
不動産の生前贈与を受けている場合の評価額
被相続人が亡くなる前に贈与をおこなった財産は、相続税の対象となるものもあります。
基本的に相続財産は相続開始時点の時価で評価をおこないますが、生前贈与された財産は、贈与時の価格が評価額となります。例えば、贈与された時点では評価額が2,000万円だった不動産が相続時に1,000万円に下がっていたとしても、相続税評価額は2,000万円となります。逆に贈与後にその土地が値上がりしたとしても、贈与された時点の価額が適用されます。
相続開始から7年以内に贈与された不動産
駆け込み的な生前贈与によって被相続人の財産が減少し、相続税の課税を回避されるのを防ぐため、相続開始から7年以内※に贈与された財産については、相続財産とみなされます(生前贈与加算)。
この制度は相続または遺贈により財産を取得した者にのみ適用されるため、孫などの相続人以外に贈与された財産は相続税の対象にはなりません。
また、7年以内の贈与※で贈与税を支払っていた場合は、相続税から差し引くことができます。
※令和5年度の税制改正により、令和6年1月1日以降の生前贈与から生前贈与加算が3年から7年に延長されました。
相続時精算課税制度を利用して贈与された不動産
相続時精算課税を利用すると、2,500万円までの贈与には贈与税が発生しませんが不動産取得税は課税されます。なお、相続発生時には、相続財産に生前贈与分の財産を加算した金額に対して相続税がかかります。
3. 不動産を含めた遺産の分割

相続人が2人以上いる場合は、不動産を含めたすべての遺産を分割して相続します。遺言書があれば原則遺言の内容に従い、遺言書がない場合は相続人同士の話し合いにより決定します。
遺言による分割
処分方法を含む財産に関わるすべての権限は、所有者が持っています。それは死後も変わらないという考えから、遺言書は亡くなった人の意志として何よりも優先されます。このため、遺言書がある場合は遺言書通りに遺産分割をおこないます。
遺産分割協議による分割
遺言書がない場合は、相続人全員による遺産分割協議によって分割方法を決定します。原則的な相続割合(法定相続分)は法律で決まっていますが、かならずしも従う必要はありません。
分割方法
相続財産の多くを不動産が占めている場合、法定相続分に沿って分割するために次のような方法が取られることがあります。
現物分割
現物分割は、不動産を分割して相続する方法です。複数の不動産がある場合は、自宅は長男、賃貸アパートは次男といったように分けることも可能です。しかし土地が1つの場合はそうもいきません。このようなケースでは、1つの土地を複数の相続人で分ける「分筆」という方法を取ることがことがあります。分筆とは、「一つの土地(一筆の土地)を複数の土地に分ける」ことで、法務局で分筆登記をおこなった後に各相続人が遺産分割協議に基づく相続登記をおこないます。
あまり広くない土地を分筆してしまうと使用用途が限られ、土地の価値が下がる可能性があります。また、平等に分けたように思えても、道路への接し方や日当たりなどで不公平感が出ることもあります。
代償分割
代償分割は、相続人のうちの1人が不動産を相続し、代わりに個人の資産から他の相続人に対して現金を支払う分割方法です。
土地の価値を維持することができますが、不動産を相続する人に代償分割をおこなえるだけの資金がないと、この方法を取ることはできません。また、不動産に対する価値感の相違や支払う金額で揉めることがあります。さらに、高額な不動産を相続する場合には、相続税の支払のための現金も確保しておく必要があります。
換価分割
換価分割は、不動産を売却して、売却代金を分割する方法です。不動産が現金になることで、平等に分けることが可能となります。また、住む予定のない家や耕作予定のない農地などは、維持するためにも費用がかかるため、換価分割した方が良い場合もあります。
一方、換価分割には不動産を失ってしまうというデメリットもあります。思い出の詰まった実家や先祖代々の土地などを手放すことに抵抗がある人も少なくないため、相続人同士でしっかり話し合った上で後悔のないよう決定する必要があります。
また、配偶者以外が小規模宅地等の特例を利用する場合は、相続税の申告期限までに売却してしまうと適用要件を満たさなくなってしまうため注意が必要です。
1つの不動産に対し2人以上で分ける場合
1つの不動産に対し2人以上で分け、登記をおこなうこともできます。これを共同登記といいます。遺産の分け方が決まらずにとりあえず共有登記するケースもありますが、後でトラブルになることも多いためあまりおすすめできません。
まず、不動産を売却する際に共有者の同意がなければ不動産全体を売ることはできません。また、共有者が自分の持ち分を第三者に売却してしまう恐れがあります。さらに、共有者が亡くなると、相続により権利関係が複雑になってしまいます。
あとから共有関係を解消する際には登記費用が必要で、場合によっては贈与税が発生します。このため特別な事情がない限り、安易に共有登記をするのは避けたほうが良いでしょう。
配偶者居住権
令和2年4月1日以降の相続では「配偶者居住権」が創設されました。これは、自宅の権利を「配偶者居住権」と「負担付きの所有権」に分け、配偶者と配偶者以外の相続人がそれぞれ取得するというものです。配偶者居住権は配偶者が自宅に住み続けられる権利で、売ったり貸したりすることができないため評価額を抑えられ、その分預貯金等を多く取得できます。
遺産分割協議書の作成
相続人同士の話し合いにより遺産を分割した場合は、遺産分割協議書を作成します。遺産分割協議書は相続登記以外のほか、相続税の申告や金融商品の名義変更などさまざまな相続手続きに必要となります。
遺産分割協議書には協議の内容を記載し、相続人全員が実印を押印して、印鑑証明書を添付します。相続財産のうち誰が、何を、どのように取得するかという点について明確に特定することが重要です。
4. 相続税の申告
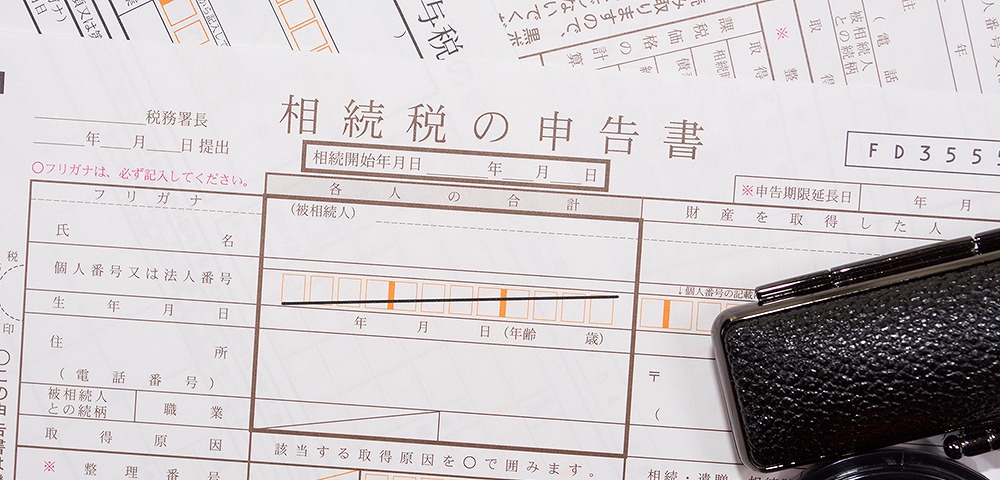
相続税の申告は、相続財産の金額が基礎控除を上回る場合に必要です。
基礎控除額は以下の方法で算出します。
基礎控除額=3,000万円+600万円×法定相続人の数
不動産を相続した場合でも遺産の総額が基礎控除額に満たない場合は、相続税申告は不要です。
申告書と添付資料
相続税申告書には、財産の種類や適用となる税額控除などに応じた計算書や明細書があり、申告内容に合った書類に記入します。国税庁のホームページから、相続税の申告書をダウンロードすることが可能です。
相続税申告書とともに提出する添付書類のうち、全員が必要なものと不動産に関係するものは次の通りです。
身分証明に関する書類(全員が必要)
- 被相続人の出生から死亡までの連続した戸籍謄本等
- 被相続人の住民票の除票
- 相続人全員の戸籍謄本(抄本)
- 相続人全員の住民票
- 相続人全員のマイナンバー確認書類
遺産分割に関する書類(相続人が複数の場合に必要)
相続財産に関する書類(不動産の相続に必要)
- 登記事項証明書(登記簿謄本)
- 固定資産税評価証明書
- 固定資産課税台帳(名寄帳)
- 地積測量図の写しや住宅地図等
なお、相続税の申告書類は、被相続人が死亡したときの住所地を所轄する税務署に提出します。相続人が遠方に住んでいたり、税務署の業務時間内に窓口に行けない場合などは、郵送での提出も可能です。
5. 相続登記
不動産を相続したら所有名義を相続人に移すため、不動産の所在地を管轄する法務局で相続登記をおこないます。
必要資料の収集
相続登記をおこなう際は、所有権移転登記申請書を作成するとともに、添付書類として下記の資料が必要です。不動産登記の申請書は法務省のホームページからダウンロードすることができます。
- 被相続人の出生から死亡までの一連の戸籍(除籍)謄本
- 被相続人の住民票の除票
- 相続人全員の戸籍謄本(抄本)
- 相続する人の住民票
- 遺言書または遺産分割協議書及び相続人全員の印鑑証明
- 固定資産税評価証明書
相続登記の費用
相続登記には、登録免許税として固定資産税評価額の0.4%がかかります。
相続不動産の固定資産税評価額が2,000万円だったとすると
登録免許税=2,000万円×0.4%=8万円
となります。
ただし遺言により法定相続人以外が遺贈を受けた場合は、固定資産税評価額の2%となります。このため、上記と同じ2,000万円の不動産でも登録免許税は40万円かかります。
相続登記の義務化
令和6年4月1日から相相続によって不動産を取得した相続人は、相続により所有権を取得したことを知った日から3年以内に相続登記の申請をしなければならないこととされました。一定の期間内に相続登記の手続きをしなかった場合、10万円以下の過料が科されることになります。
不動産による相続税の節税対策

不動産を使って相続税対策をおこなうことも可能です。
不動産を活用した相続税対策
一般的に不動産の相続税評価額は実際の取引価格の80%程度です。現金で相続するよりも節税対策の効果が期待できます。
また、更地よりも貸家やアパートなどが建っている貸家建付地の方が評価額が下がるため、所有している土地に賃貸物件を建てるのも相続税対策となります。
小規模宅地等の特例
自宅や事業で使用している土地は、生活する上で必要不可欠なものです。このような土地に高額な相続税がかかると、相続税が払えずに自宅を手放すことにもなりかねません。このため、条件に当てはまる土地については評価額から減額することができます。
小規模宅地等の特例の対象となる土地
被相続人の自宅の敷地や個人事業や商売に使っていた土地、賃貸マンションや貸駐車場の敷地等の不動産所得を得ていた土地が対象となります。自宅の敷地は330㎡まで適用されるため、ほとんどのケースで80%の減額が可能です。
| 区分 |
上限面積 |
減額割合 |
| 特定居住用(自宅の敷地) |
330㎡まで |
▲80% |
| 特定事業用(商売用の土地) |
400㎡まで |
▲80% |
| 貸付事業用(賃貸事業の土地) |
200㎡まで |
▲50% |
小規模宅地等の特例の対象者と要件
小規模宅地等の特例では、使用用途以外に対象となる取得者の要件が決められています。以下の要件を満たした親族が相続すれば、特例を使うことができます。親族とは、配偶者・六親等以内の血族・三親等以内の姻族を指します。
| 区分 |
対象者 |
要件 |
| 特定居住者用 |
配偶者 |
なし |
| 同居親族 |
申告期限までその土地を持ち続け、家屋に住み続けること |
|
別居親族
※配偶者や同居親族がいない場合にのみ対象
|
申告期限までその土地を持ち続けること(移り住まなくても可)
相続開始時に居住している家屋を過去に所有していたことがないこと
相続の3年前までに「自己または自己の配偶者」「3親等以内の親族」「特別の関係がある法人」の持ち家に住んだことがないこと
|
| 特定事業用 |
親族 |
申告期限までその土地を持ち続け、事業を続けること |
| 貸付事業用 |
小規模宅地等の特例の注意点
配偶者が自宅の敷地を相続した場合を除き、相続税の申告期限までに売却すると適用を受けることはできません。また、相続する人の要件があるため、遺産が未分割の状態で適用することはできません。また、相続時精算課税制度を利用して贈与した土地に対して小規模宅地等の特例を適用することはできません。
配偶者への自宅の贈与
長年連れ添った夫婦間であれば、住居を生前贈与する際の特例が適用可能な場合があります。この特例を利用すれば贈与税の課税価格を2,000万円を限度に控除することができ、基礎控除の110万円を加えれば2,110万円までは贈与税が非課税となります。
この特例を使って配偶者に自宅を生前贈与しておけば、相続時の財産を減らすことが可能です。
なお、この特例には次の適用要件があります。
- 婚姻期間が贈与の時点で20年以上あること
- 国内における居住用の不動産、またはそれを購入するための金銭の贈与であること
- 贈与された不動産に翌年3月15日(確定申告の期限)までに居住し、その後も引き続き居住する見込みであること。
- 過去に同一の配偶者からの贈与でこの特例の適用を受けていないこと。
不動産の相続税に関するQ&A
不動産の相続税に関してよくある質問をまとめてみました。
Q:遺産分割で揉めて相続税申告が間に合わないと、不動産の特例が使えなくなる場合があるって本当?
申告期限までに遺産の分割方法が決まらない場合は、ひとまず法定相続分通りに相続したものとして相続税を計算し、各相続人がいったん納税します。
ただし、小規模宅地等の特例や配偶者の税額軽減などは、原則として遺産分割が確定していないと適用を受けられません。そこで、これらの特例を後から受けられるようにするために、相続税の申告書に「申告期限後3年以内の分割見込書」を添付して提出し、申告期限の翌日から3年以内に遺産分割を行います。
実際に分割が完了した日の翌日から4ヵ月以内に「更正の請求」を行えば、特例の適用が遡って認められ、納めすぎていた相続税の還付を受けることができます。
Q:相続税が支払えないときは不動産を代わりに納めればいい?
相続税の納付は、現金による一括納付が原則です。ただし、相続した財産が不動産中心で現金化しにくいなど、一括での納付が難しい場合には、分割で納める「延納」が認められることがあります。
さらに、延納によっても金銭で納めることが困難な場合には、その困難な金額を限度として、不動産などの現物で納める「物納」が認められることがあります。
ただし物納には要件があり、誰でも自由に選べるわけではありません。物納に充てられる財産には不動産や国債などから動産まで優先順位が定められているほか、担保権が付いている不動産のように「管理処分不適格財産」に該当するものは物納できません。
延納や物納の詳しい要件については、国税庁ホームページの相続税の延納及び相続税の物納でご確認ください。
物納・延納の可否は個々の財産状況によって判断が分かれるため、実際の申告にあたっては税理士への相談をおすすめします。
Q:不動産の相続手続きを依頼できる専門家は?
不動産の相続に関係する専門家は、弁護士・税理士・司法書士がいます。それぞれ可能な業務が異なるため、最初にどの専門家に相談すべきか下記を参考にしてください。
相続登記の依頼は司法書士
遺産が相続税の基礎控除以内であれば相続税申告の必要はなく、相続登記や遺言書の検認など相続に必要なすべての手続きを司法書士に依頼することが可能です。
相続税申告の必要があれば税理士
相続税の申告ができるのは税理士のみです。相続税の額は土地の評価の仕方や財産の分け方で変わるため、遺産分割の前に税理士に相談することで、相続税額を下げられる可能性があります。(税理士は相続登記はおこないません)。
トラブルがある場合は弁護士
不動産の分割などで揉めていたり、揉めそうな場合は弁護士に依頼します。弁護士に代理人となって交渉してもらうことで、直接話し合うよりも問題が解決しやすくなります。
まとめ
不動産の相続について知っておきたい知識を簡単にまとめると、
- 土地の相続税評価額は路線価方式または倍率方式で算出する
- 建物の相続税評価額は固定資産税評価額と同額
- 不動産を相続したら相続登記が必要
- 不動産は相続税の節税にも利用できる
となります。
不動産の中でも土地は預貯金など他の財産に比べて評価が難しい半面、節税できるポイントもあります。また、不動産を相続したら相続登記が必要ですが手続きは煩雑です。このため、相続財産に不動産がある場合には、税理士や司法書士に相談するのがおすすめです。
いい相続ではお近くの専門家との無料相談をご案内することが可能です。不動産の相続でお困りの方はお気軽にご相談ください。
ご希望の地域の専門家を探す
ご相談される方のお住いの地域、遠く離れたご実家の近くなど、ご希望に応じてお選びください。